📌 【この記事の重要ポイントまとめ】
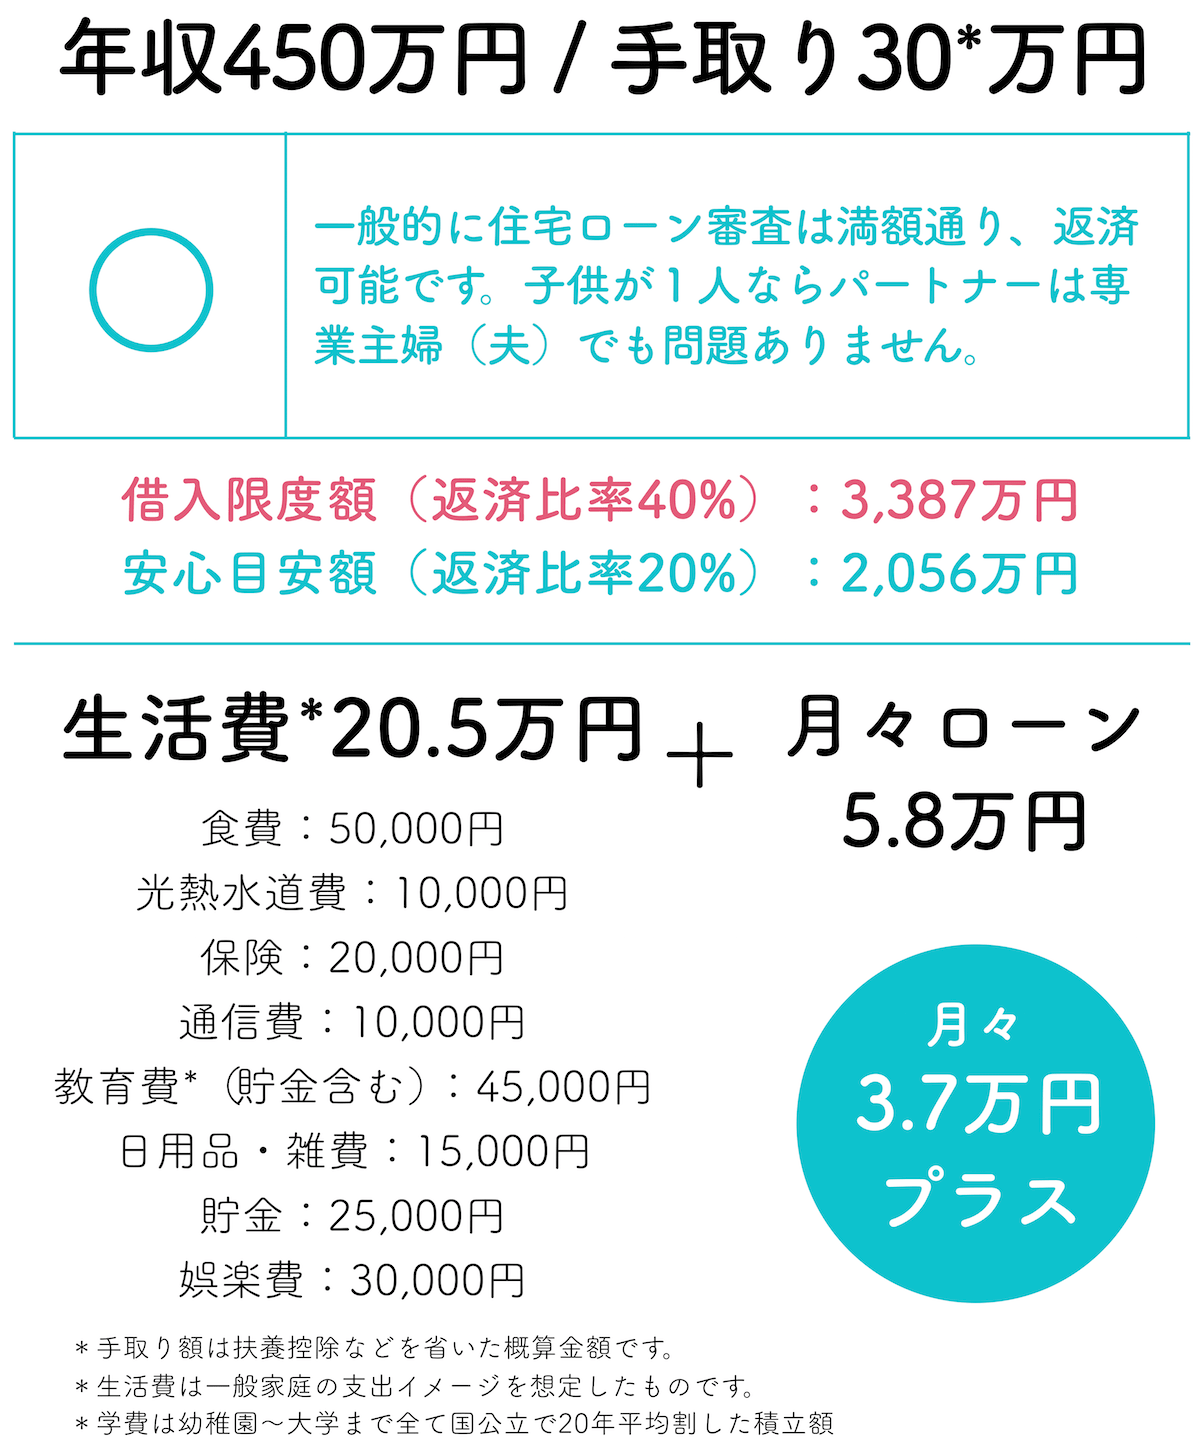
- 要点1:年収450万円における金融機関の借入限度額は約4,000万〜4,300万円に達するものの、手取りベースで算出する「安全な適正借入額」は2,700万〜3,000万円前後が上限となる。
- 要点2:「住宅ローン4,000万円は無謀」と言われる最大の要因は、2026年の金利引き上げ局面に伴う返済額の上昇と、手取り月収の40%近くを住宅費が圧迫する構造的リスクにある。
- 要点3:審査落ちを防ぐための信用情報管理を徹底しつつ、減税枠の縮小や維持費の高騰を踏まえた「家族のライフステージ変化に耐えうる資金計画」の構築が必須となる。
【借入限度額vs適正額】年収450万円で4000万円は無謀と言われる真相
【2026年最新比較表】借入額ごとの月々返済額と家計インパクト一覧
| 借入金額 | 変動金利(0.95%)月返済 / 負担率 | 固定金利(2.10%)月返済 / 負担率 | 手取り月収(約24万)に対する評価 |
|---|---|---|---|
| 2,800万円 | 約7.8万円 (負担率:20.8%) | 約9.4万円 (負担率:25.0%) | 【極めて健全】修繕積立や教育費の積立を並行可能。最も推奨される適正レンジ。 |
| 3,200万円 | 約8.9万円 (負担率:23.7%) | 約10.7万円 (負担率:28.5%) | 【許容範囲】変動なら無理のない返済。固定の場合は家計の節約とボーナス管理が鍵。 |
| 3,500万円 | 約9.8万円 (負担率:26.1%) | 約11.7万円 (負担率:31.2%) | 【注意ゾーン】維持管理費や固定資産税が加わると月13万超。共働き維持が必須。 |
| 4,000万円 | 約11.2万円 (負担率:29.8%) | 約13.4万円 (負担率:35.7%) | 【危険・無謀】手取り月収の半分以上が住居費へ。金利上昇や突発出費で即座に破綻リスク。 |
一般に知られていない盲点とネットの誤解|金利引き上げとフルローンの罠
変動金利引き上げ影響2026年最新動向と「5年・125%ルール」の誤認
変動金利引き上げ影響2026年最新の状況を検証すると、大手行を中心に適用金利の引き上げが段階的に進んでおり、0.3%台〜0.4%台の超低金利キャンペーンは姿を消しつつあります。ここで多くの住宅購入者が誤解しているのが、元利均等返済に付帯する「5年ルール(金利が上がっても5年間は返済額を据え置く)」と「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」の仕組みです。 返済額が変わらないからといって安心はできません。金利が上昇した分、毎月の返済額に占める「利息」の割合が激増し、「元金」の減り方が急激に遅くなるためです。最悪の場合、支払うべき利息が返済額を上回る「未払利息」が発生し、将来元金が一向に減らないまま最終期日に一括請求されるリスクを抱えることになります。年収450万円で4,000万円もの元本を抱えている場合、この金利上昇による元金滞留の打撃は致命傷になりかねません。頭金なしフルローン破綻リスクの詳細まとめ
自己資金を温存したいという動機から選ばれがちなフルローンですが、頭金なしフルローン破綻リスクの詳細まとめとして絶対に把握しておくべきは「担保割れ(オーバーローン)」問題です。 新築住宅は鍵を開けた瞬間に価格が2割下落すると言われます。頭金を入れずに物件価格+諸費用まで満額ローンで組んだ場合、購入直後の住宅価値は3,200万円なのに残債は4,200万円という「1,000万円の債務超過」状態に陥ります。万が一、病気や勤務先の業績悪化、あるいは離婚などで自宅を売却せざるを得なくなった際、貯蓄から不足分の1,000万円を現金で補填できなければ、銀行は抵当権の抹消を認めず、自宅を売ることすらできなくなります。 また、全期間固定を希望する世帯にとって重要なフラット35審査基準と現在の手続きにおいても、自己資金(頭金)の割合は極めて重要です。フラット35では購入価額の9割を超える借入を行う場合、金利が年0.14%前後引き上げられる設定になっています。自己資金を1割以上用意できるかどうかが、総返済額で数百万円もの差を生む分水嶺となっているのです。【実態検証】利用者の生の声と現場目線で見えたリアル
住宅ローンのリアルな実態は、机上の試算表だけでは見えてきません。知恵袋や大手掲示板、SNSの購入者コミュニティに投稿される体験談からは、年収450万円世帯が直面する赤裸々な葛藤が浮き彫りになっています。ペアローン合算世帯年収のネットの反応と共働きの危うさ
単独年収450万円では予算が届かない際、不動産会社から真っ先に提案されるのが「夫婦の年収合算」です。夫(年収450万円)と妻(パート年収150万円、あるいは正社員年収350万円)を合算し、世帯年収600万〜800万円として5,000万〜6,000万円のローンを組む手法です。 この手法に対し、ペアローン合算世帯年収のネットの反応を調査すると、強い後悔の念を吐露する書き込みが目立ちます。 「夫450万、妻300万で5,000万円のペアローンを組んだが、第2子妊娠に伴う重いつわりと育休で妻の収入が激減。手取りが減った瞬間に毎月の返済が赤字になり、貯蓄を取り崩す日々。夫婦喧嘩が絶えなくなった」(30代前半・都内在住) 「持分を半分ずつ持ったため、住宅ローン控除は2人分取れたが、離婚協議に入った際にどちらも相手の持分を買い取る資力がなく、家を処分するにもオーバーローンで身動きが取れない」(30代後半・地方都市) 共働きを恒久的な前提とした限界までのローン借入は、出産、育児、親の介護、メンタル不調といった「人生の不確定要素」に対して極めて脆弱です。住宅ローン審査落ちの決定的な理由と個信の盲点
一方で、「年収450万円で3,000万円の控えめなローンを申し込んだのに審査に落ちた」という相談も多発しています。都市銀行の融資窓口が明かす住宅ローン審査落ちの決定的な理由の多くは、年収そのものではなく「個人信用情報機関(CICやJICC)」に記録された予期せぬ事故情報です。 特に近年急増しているのが以下のケースです。 * スマートフォンの端末代分割払い(割賦契約)の滞納: 通信費の引き落とし不能が、ローン延滞と同義として信用情報に傷をつけている。 * クレジットカードのリボ払い・キャッシング枠: 使っていなくても「キャッシング枠が設定されているだけ」で借入残高とみなされ、返済負担率を圧迫する。 * 自動車ローンや奨学金の存在: 自動車ローンの残債がある場合、その年間返済額が住宅ローンの借入上限枠を直接削り取る。 事前の信用情報開示を怠り、軽い気持ちで申し込んだ結果、本審査で否決されるケースが現場では後を絶ちません。【制度の現実】住宅ローン減税控除額の最新動向と家計負担
住宅購入の強力な後押しとされてきた税制優遇ですが、2024年から2026年にかけて制度の厳格化と実質的な縮小が進行しています。マイホーム購入を検討するなら、住宅ローン減税控除額の最新動向を正確に把握しておく必要があります。 最大の変更点は、省エネ基準を満たさない「一般住宅」に対する住宅ローン控除の完全撤廃です。現在、控除の適用を受けるためには「長期優良住宅」「低炭素住宅」「ZEH水準省エネ住宅」「省エネ基準適合住宅」のいずれかであることが必須要件となっており、建築確認日や証明書の有無が厳密に審査されます。 さらに、年収450万円世帯が見落としがちなのが「所得税と住民税からの控除上限」です。現行制度では年末借入残高の0.7%が最大13年間にわたり所得税(控除しきれない分は住民税から上限年9.75万円)から控除されます。しかし、年収450万円(扶養家族あり)の場合、もともと納めている所得税と控除対象住民税の合計額は年間10万〜13万円程度にとどまります。 仮に4,000万円を借り入れ、初年度の理論上の最大控除額が「4,000万円 × 0.7% = 28万円」であったとしても、自身が納めている税金以上の金額は戻ってきません。不動産会社が提示する「13年間で数百万円の税金が戻ってくるお得なシミュレーション」は高額納税者を前提とした机上の空論であり、年収450万円世帯ではその恩恵を上限まで享受しきれないのが冷徹な現実です。【プロの結論】「持ち家神話」と心理的バウンダリー|購入に向く人・慎重になるべき人の判断基準
なぜ多くの人々が、これほどのリスクを抱えてまで限界に近い住宅ローンを組んでしまうのでしょうか。ここには、高度経済成長期から平成を経て刷り込まれた「一人前の社会人なら家を買って当然」という昭和型の持ち家神話と、見栄や同調圧力が深く関わっています。世間体と家族の共依存が生み出す「過剰借入」の病理
住宅購入の現場を取材すると、しばしば浮き彫りになるのが親世代からの干渉と、健全な「心理的バウンダリー(心理的境界線)」の欠如です。「子どもが小学校に上がる前に立派な一戸建てを持つべきだ」「賃貸住まいは恥ずかしい」といった親世代の価値観を無批判に受け入れ、自分たちの家計体力を超えた高額物件を選んでしまうケースが散見されます。 また、親から数百万円の資金援助を受けた結果、間取りや立地に親の過剰な介入を許し、夫婦間の自立した意思決定が破壊される「親子間の共依存関係」も珍しくありません。マイホームは親世代への忠誠心を示す道具でも、他者への見栄を張るためのトロフィーでもありません。冷静に家計の防衛ラインを引き、周囲のノイズから家庭を守る心理的自立こそが、無理な借入を抑止する第一歩となります。年収450万円で住宅購入に向いている人・慎重になるべき人の条件
客観的な家計分析と人生設計に基づき、今マイホーム購入を進めてよい人と、立ち止まるべき人の明確な境界線を提示します。 【住宅購入に向いている人(購入を決断してよい条件)】 * 借入総額を3,000万円以内(月返済8万円台まで)に抑えられる人 * 購入諸費用(約200万〜300万円)とは別に、手元に生活防衛資金として150万〜200万円の現金を残せる人 * 夫婦どちらか一方の単独名義でローンを完結させ、もう一方の収入を「全額貯蓄」に回す設計ができる人 * 変動金利を選択する場合でも、金利が1〜2%上昇した際のシミュレーションを許容できる家計余力がある人 【住宅購入に極めて慎重になるべき人(今は見送るべき条件)】 * 借入希望額が3,800万〜4,000万円を超えており、「なんとかなる」と楽観視している人 * 貯蓄がほぼゼロで、諸費用も含めた「頭金なしフルローン」を検討している人 * 夫婦フル稼働のペアローンでなければ希望額の審査が通らない人 * 今後5年以内に車の買い替え、転職、不妊治療、進学など大きな支出イベントが控えている人【年収 450 万 住宅 ローン】に関するよくある質問(FAQ)
Q1:年収450万円で4,000万円の住宅ローン審査は実際に通過しますか?
A1:他の借入れ(マイカーローンやリボ払い等)がなく、勤続年数や勤務先属性に問題がなければ、審査自体は通過する可能性が十分にあります。しかし、通過することと安全に返済し続けられることは全くの別問題です。手取り月収の半分近くが住居関連費に消えるため、生活水準の著しい低下や教育費の枯渇を招く危険性が極めて高くなります。
Q2:2026年現在の金利環境下では、変動金利とフラット35のどちらを選ぶべきですか?
A2:借入額を2,700万〜3,000万円前後の適正水準に抑えられるのであれば、低金利メリットを活かせる変動金利が依然として有力な選択肢です。ただし、借入額が3,500万円を超えるような攻めた計画を組む場合は、将来の金利上昇による返済破綻を避けるため、全期間固定金利(フラット35等)を選び、月々の支払額を完全に固定化して家計をコントロールするのが鉄則です。
Q3:頭金が全くない状態ですが、諸費用も含めて全額ローンで組むのは危険ですか?
A3:極めて危険です。諸費用まで組み込んだフルローンは、購入初日から「物件価値 < ローン残債」という担保割れ状態を引き起こします。最低でも購入にかかる諸費用分(物件価格の6〜8%前後)は現金で用意し、さらに予備の生活防衛資金を手元に残した状態でスタートするのが、不測の事態から家族を守る最低条件です。 (出典: 年収 450 万 住宅 ローン(Yahoo!ニュース))